信托征税规则亟待明确 某家族信托案例引发的思考与受委托资产管理
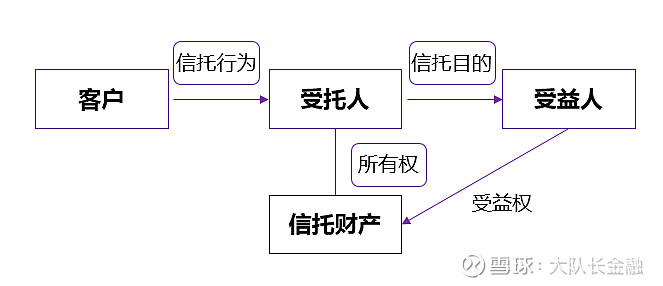
随着高净值人群财富管理与传承需求的快速增长,家族信托作为一种重要的法律工具,在国内得到了广泛应用。与之配套的税收制度却相对滞后,尤其是信托层面及受益人层面的征税规则长期不明确,给实务操作带来了极大的不确定性。近期某家族信托案例的曝光,再次将这一问题推向风口浪尖,也为受委托资产管理中的税务处理敲响了警钟。
一、案例回顾:某家族信托的税务争议
某企业家设立了一个不可撤销的家族信托,将部分股权和金融资产置入信托,指定子女为受益人,并委托专业机构担任受托人进行资产管理。在信托存续期间,受托人将部分金融资产出售获利,并将收益分配给受益人。在纳税申报时,税务机关与当事人之间就以下问题产生了严重分歧:
- 信托本身是否构成纳税主体?信托取得的投资收益,应在信托层面征税,还是穿透至受益人征税?
- 受益人收到的信托分配,属于“所得”还是“赠与”?若属于所得,应按何种税目(利息、股息、财产转让所得等)征税?
- 受托人(资产管理机构)在管理信托财产过程中产生的税负,由谁最终承担?
- 信托设立环节的财产转移是否视同交易,从而产生所得税或契税等纳税义务?
由于现行税法对上述问题没有明确规定,各地税务机关的执行口径也不一致,导致该案例陷入长期争议,不仅增加了纳税人的遵从成本,也影响了信托财产管理的稳定性。
二、问题的核心:信托税收规则缺失
目前,我国税收法律体系中尚无专门针对信托的所得税、增值税、印花税等系统性规则。《信托法》虽然确立了信托财产独立性原则,但并未解决信托的税收透明度和纳税主体问题。实践中,主要依赖一般性的税法原则和个别规范性文件,导致以下突出问题:
- 纳税主体模糊。信托本身不是企业所得税法上的“企业”,也不是个人所得税法上的“个人”,那么信托取得的所得由谁申报纳税?是受托人代扣代缴,还是受益人自行申报?各地操作不一。
- 重复征税与避税空间并存。若在信托层面征税,受益人分配时再征税,则存在经济性重复征税;若完全穿透至受益人,则可能被利用作为延迟纳税或规避税负的工具。尤其是跨境家族信托,还可能涉及避税地筹划,引发税基侵蚀问题。
- 税法定性困难。信托分配的法律性质不明确,有的观点认为属于信托利益的实现,应比照“利息、股息、红利所得”或“财产转让所得”征税;有的则认为属于赠与,应适用赠与税(我国尚未开征赠与税)。定性不清直接导致税率和扣缴义务的差异。
- 受委托资产管理的税务处理无章可循。受托人作为资产管理人,在买卖证券、持有股权、收取租金等过程中,需要面对增值税、所得税等申报问题。如果信托不具备纳税主体资格,受托人如何代为处理?产生的税负能否在信托财产中扣除?这些问题在现行法规中难以找到答案。
三、域外经验:信托税收的共同原则
在信托税制较为成熟的国家和地区,一般遵循以下原则:
一是税收透明体原则。即信托本身原则上不缴纳所得税,所得穿透至受益人,由受益人根据其自身纳税身份申报纳税。这种模式避免了重复征税,也符合信托作为“导管”的本质。
二是受托人代扣代缴与信息申报义务。受托人虽不最终负担税负,但需履行扣缴、申报和记录保存义务,并按受益人情况分配税单,从而保障税收征管效率。
三是避免重复征税与反避税并重。在穿透征税的针对是否向受益人分配、是否设置累积收益等,施加反避税规则,如对未分配收益可能征收累积收益税。
四是特定税种的特别处理。例如,在信托设立环节,财产转移若不属于交易,则原则上不征所得税;但为避免通过信托规避土地增值税、契税等,会设置针对性规则。
这些经验对我们具有重要参考价值,我国需要在借鉴基础上构建符合国情的信托税收规则。
四、启示与建议:加快明确信托征税规则
基于上述案例和现实问题,笔者认为应当从以下方面推进信托税收制度的完善:
- 明确信托税收的总体框架。宜在《税收征收管理法》或相关税种法中确立信托的“税收透明体”原则,规定所得税穿透至受益人,避免双重征税。信托存续期间,受托人负责申报信息,受益人纳税。
- 健全受托人的税务义务与责任。明确规定受托人在管理信托财产过程中,作为扣缴义务人或信息申报人,应履行税务登记、纳税申报、发票管理、资料保存等职责。在受委托资产管理中,税务合规应成为受托人受托责任的重要组成部分。
- 对分配环节出台具体规则。明确信托分配给受益人时,不用重复缴纳所得税;受益人应将信托所得按照性质计为利息、股息、财产转让等应税所得。未分配收益的,区分情况,明确递延纳税或通过反避税规则处理。
- 完善设立与终止环节的税收政策。对委托人在信托设立时转移财产的行为,符合条件的,不视同销售,不征所得税、增值税和土地增值税,但可规定某些财产权属变更应缴纳契税或印花税,同时明确免税情形。
- 加强征管协作与反避税。税务机关应建立与信托登记机构、受托人之间的信息共享机制。增加针对离岸信托、累积收益等行为的反避税条款。对受委托资产管理,可考虑由受托人统一薄记,便于集中监管。
五、
某家族信托案例的税收困惑,并非孤立事件,而是制度漏洞的集中反映。在推进财富管理市场健康发展和落实“规范财富积累机制”、落实税收法定原则的背景下,信托征税规则不能继续长期悬而未决。建议相关部门尽快出台专门的信托税收规则,建立透明、中性、法治化的信托税制,让受托资产管理真正能够在稳定的税务预期下实现保值增值,推动行业有序向前发展。
如若转载,请注明出处:http://www.4008458588.com/product/57.html
更新时间:2026-10-09 16:10:20